Pratica DOCFA catasto
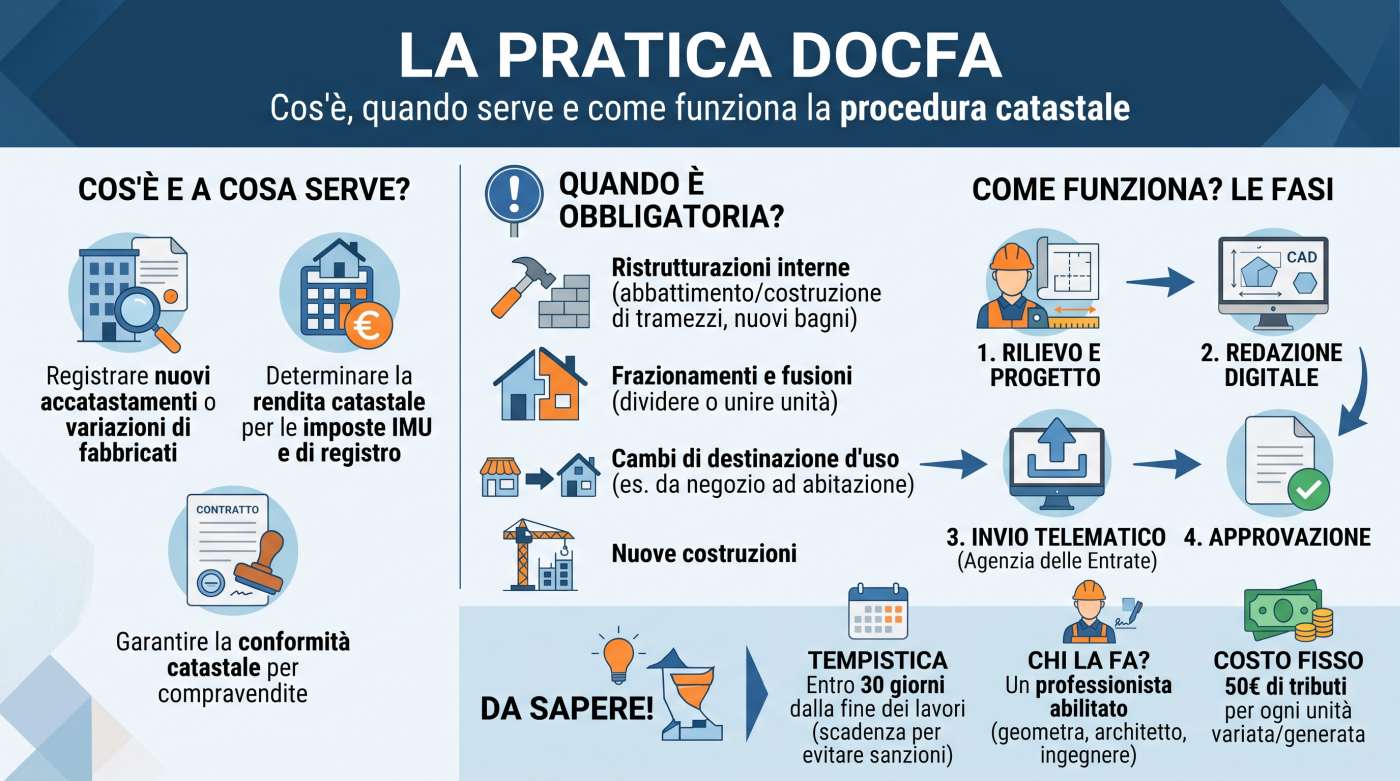
La pratica DOCFA è la procedura telematica obbligatoria per registrare modifiche interne, cambi d’uso o nuovi accatastamenti di fabbricati all’Agenzia delle Entrate, garantendo la conformità catastale e la corretta rendita fiscale per compravendite e detrazioni.
Ogni intervento edilizio che altera la distribuzione degli spazi, aumenta o diminuisce il numero di unità o ne muta la funzione d’uso richiede l’aggiornamento della banca dati del Catasto Fabbricati. Di seguito analizziamo nel dettaglio quando la pratica è prescritta per legge, l’iter operativo, i costi, le sanzioni e le tempistiche da rispettare.
Cos’è il DOCFA e qual è il suo scopo
L’acronimo DOCFA sta per Documento Catasto Fabbricati. Si tratta sia del software ministeriale rilasciato dall’Agenzia delle Entrate sia della pratica tecnica con cui vengono trasmesse le dichiarazioni di nuova costruzione o le variazioni planimetriche di fabbricati urbani.
Lo scopo della procedura è duplice: 1. Fiscale: definire o ricalcolare la consistenza (vani o superficie catastale) e la rendita dell’immobile, su cui vengono calcolate imposte come IMU, imposta di registro e Tari. 2. Rappresentativo: depositare la planimetria catastale aggiornata dello stato dei luoghi, fondamentale in sede di rogito notarile per attestare la conformità oggettiva.
Quando è obbligatorio presentare la pratica DOCFA
La normativa prevede l’obbligo di invio del DOCFA in tutte le circostanze in cui un intervento edilizio modifichi la planimetria o incida sulla rendita catastale:
- Ristrutturazioni con modifiche murarie: apertura o demolizione di tramezzi interni, ampliamento o eliminazione di corridoi, creazione di soppalchi, rifacimento o aggiunta di bagni.
- Frazionamento o fusione: divisione di un singolo appartamento in due distinte unità immobiliari o accorpamento di due subalterni adiacenti.
- Cambio di destinazione d’uso: passaggio, ad esempio, da residenziale (gruppo A) a commerciale/negozio (gruppo C/1) o ufficio (A/10).
- Nuove costruzioni: accatastamento iniziale di un nuovo edificio al termine dei lavori (preceduto dal tipo mappale PREGEO).
- Ampliamenti volumetrici o sopraelevazioni: aumento della superficie utile abitabile o chiusura autorizzata di una veranda chiusa a serra solare/locale vivibile.
- Costituzione o modifica di aree urbane: censimento di lastrici solari (F/5), unità collabenti (F/2) o in corso di costruzione (F/3).
Non è richiesta la pratica DOCFA per semplici opere di manutenzione ordinaria che non alterano la disposizione dei muri interni (es. ritinteggiatura, sostituzione pavimenti o rifacimento impianti a parità di lay-out).
Come si svolge la procedura DOCFA: le fasi operative
La redazione e la trasmissione della pratica seguono una procedura standardizzata:
- Rilievo sul posto: il tecnico effettua un sopralluogo per misurare con precisione lo stato di fatto dell’immobile e verificare la rispondenza con i titoli edilizi comunali (CILA, SCIA, permesso di costruire).
- Redazione della planimetria digitale: disegno vettoriale in scala (solitamente 1:200 o 1:100) secondo i rigidi standard grafici e i poligoni previsti per il calcolo delle superfici (vano principale, accessori diretti, accessori indiretti, aree scoperte).
- Compilazione dei modelli telematici: inserimento dei dati catastali (foglio, particella, subalterno), dell’indirizzo toponomastico, dei confini, della destinazione d’uso e della proposta di classamento (categoria, classe e rendita proposta).
- Firma digitale e invio telematico: trasmissione del file tramite la piattaforma Sister da parte del professionista delegato dal proprietario.
- Validazione e registrazione: l’Agenzia delle Entrate convalida la pratica. La rendita proposta diventa attiva da subito; l’ufficio si riserva 12 mesi per effettuare eventuali verifiche e rettifiche d’ufficio.
Costi, tributi catastali e sanzioni per ritardo
Il costo di una variazione DOCFA comprende due voci distinte:
| Voce di spesa | Importo indicativo | Dettagli |
|---|---|---|
| Tributi catastali (Agenzia Entrate) | 50,00 € a subalterno generato/variato | imposta fissa versata direttamente all’erario per l’aggiornamento della banca dati. |
| Parcella del professionista | da 350,00 € a oltre 1.000,00 € | onorario professionale che varia in base alla complessità dell’immobile, al numero di vani e all’eventuale rilievo metrico. |
Termini di scadenza e sanzioni: la pratica DOCFA deve essere presentata per legge entro 30 giorni dalla data di ultimazione dei lavori dichiarata nella comunicazione di fine lavori presentata in Comune. L’invio tardivo comporta l’applicazione di sanzioni tributarie amministrative proporzionate al ritardo, mitigabili mediante l’istituto del ravvedimento operoso.
Chi può presentare il DOCFA?
A differenza di istanze semplici o volture, la dichiarazione DOCFA non può essere predisposta dal cittadino in autonomia. Deve essere obbligatoriamente redatta, asseverata e firmata digitalmente da un tecnico abilitato (geometra, ingegnere, architetto o perito edile) regolarmente iscritto all’albo professionale e abilitato ai servizi telematici del Catasto.
 TORNA ALL’INDICE DEGLI ARTICOLI